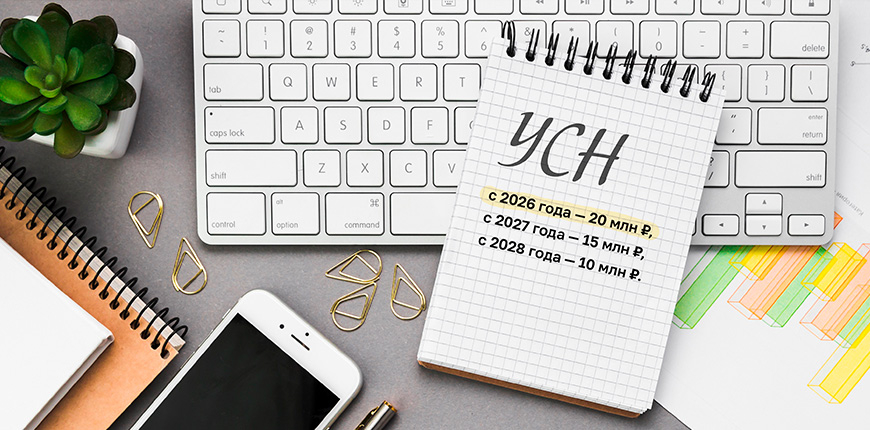
Лимит доходов для ИП и компаний на упрощённой системе налогообложения в 2026 году начнут снижать, а после превышения установленного порога придётся платить НДС. Федеральный закон от 28.11.2025 № 425-ФЗ вводит изменения постепенно: 20 млн ₽ — в 2026-м, 15 млн ₽ — в 2027-м, 10 млн ₽ — в 2028-м. Но это правило касается только классической упрощёнки и патента. Для АУСН порог устроен иначе и пока не снижается вместе с ними: он закреплён отдельным законом и остаётся на уровне 60 млн рублей в год. Разбираемся, что изменится для каждого налогового режима и кому в 2026 году стоит присмотреться к автоматизированной упрощёнке.
Бухгалтер-эксперт объяснит суть изменений и подскажет, как они повлияют на ваш бизнес. Получить консультацию
Как изменится порог по НДС на УСН
Законодатели учли предложения бизнеса на УСН и ПСН, а также позицию Правительства РФ. Решено, что планка по годовому доходу, после которой малый и средний бизнес обязан платить налоги, включая НДС, будет снижаться поэтапно:
- с 2026 года — 20 млн ₽;
- с 2027 года — 15 млн ₽;
- с 2028 года — 10 млн ₽.
Также вводится мораторий на ответственность для тех, кто впервые нарушит новые правила по НДС. Государство смягчило первоначальный вариант реформы, где порог собирались снизить сразу до 10 млн ₽, и выбрало плавный переход. Для сравнения: сейчас граница для перехода на уплату НДС на упрощёнке — 60 млн ₽ в год, именно от этой цифры и отталкивается новая шкала.
Какой сейчас статус закона о налоговой реформе
Утверждён Федеральный закон от 28.11.2025 № 425-ФЗ. В нём зафиксирована постепенная схема перехода на уплату НДС для упрощенцев: 20 → 15 → 10 млн ₽. Изменения вступают в силу с 1 января 2026 года и распространяются на организации и индивидуальных предпринимателей на УСН независимо от объекта налогообложения — «доходы» или «доходы минус расходы».
Отдельно стоит подчеркнуть: этот закон не затрагивает АУСН. Правила автоматизированной упрощённой системы налогообложения устанавливает другой документ — Федеральный закон от 25.02.2022 № 17-ФЗ, и налоговая реформа 2026 года изменений в него не вносила.
Когда начинается обязанность платить НДС на УСН
Если выручка за предыдущий год превысила порог, в следующем году компания или ИП обязаны перейти на УСН с НДС. Если порог превышен в течение календарного года, переход на уплату НДС происходит со следующего месяца.
Примеры:
- Выручка в 2025 году — 21 млн ₽ → в 2026 году применяется УСН с НДС.
- Выручка в 2025 году меньше 20 млн ₽, но превысила эту границу в 2026 году → НДС начисляется с месяца, следующего за месяцем превышения.
- Выручка в 2026 году — 16 млн ₽ → в 2027 году применяется УСН с НДС.
- Выручка в 2026 году меньше 15 млн ₽, но превысила порог в 2027 году → НДС начисляется с месяца, следующего за месяцем превышения.
Считать нужно выручку за предыдущий календарный год кассовым методом — то есть по факту поступления денег, а не по факту отгрузки товаров или услуг. Такие правила для УСН и НДС действуют сейчас и не изменятся.
Что изменится для патентной системы (ПСН)
Решено оставить патентную систему для ИП в рознице и грузоперевозках — ранее Минфин России предлагал вовсе убрать эти виды деятельности из числа облагаемых патентом. Для ПСН планку по доходу тоже снизят: 20 млн ₽ — в 2026 году, 15 млн ₽ — в 2027-м и 10 млн ₽ — в последующие годы. Логика та же, что и для УСН: как только доход ИП на патенте по всем видам деятельности превышает порог, возникает обязанность платить НДС.
Почему снижение порога важнее, чем повышение НДС
Эксперты считают, что сокращение границы с 60 до 20 млн ₽ — более ощутимый удар по малому бизнесу, чем рост ставки НДС до 22%. Тысячи ИП и ООО выйдут за новый порог и будут вынуждены не только платить НДС, но и вести полноценный налоговый учёт, сдавать дополнительные декларации, работать с электронной подписью для отчётности. Вырастут расходы на бухгалтерию и аутсорсинг: часть компаний, которые раньше справлялись без штатного специалиста, теперь вынуждены обращаться за помощью.
Для многих малых фирм упрощённая система в прежнем виде станет заметно дороже в обслуживании, а часть бизнеса начнёт присматриваться к альтернативным налоговым режимам — прежде всего к АУСН.
Хотите вести бухгалтерию сами — без ошибок и стресса? Сервис «Моё дело» рассчитает налоги, напомнит о сроках и поможет отправить отчётность онлайн. Попробовать бесплатно
Сколько можно зарабатывать на АУСН в 2026 году
Ключевой момент, который часто упускают: порог для АУСН не связан со снижением границы НДС на обычной упрощёнке и не уменьшается вслед за ним. Для этого налогового режима действует отдельная планка — 60 млн ₽ в год, и закреплена она не Налоговым кодексом, а Федеральным законом от 25.02.2022 № 17-ФЗ (п. 2 ст. 3 Закона от 25.02.2022 № 17-ФЗ). Пока в этот закон изменений не вносили, поэтому в 2026 году потолок по доходу остаётся прежним и не снизится до 20, 15 или 10 млн ₽ вместе с классической УСН и патентом.
Автоматизированная упрощённая система налогообложения — экспериментальный налоговый режим, который государство запустило в 2022 году. Эксперимент установлен до 31 декабря 2027 года включительно — до этой даты порог по доходу в 60 млн ₽ должен действовать без изменений, если только власти не примут отдельное решение о его пересмотре.
Как отслеживается доход на АУСН
В отличие от обычной УСН, где предприниматель сам следит за оборотом и ведёт КУДиР, на АУСН контроль автоматизирован. Все операции по счёту отслеживает уполномоченный банк, а данные о продажах передают операторы фискальных данных с онлайн-кассы. Банк направляет сведения о каждой операции в ФНС за соответствующий налоговый период и одновременно помечает, какие поступления считаются доходом для целей налогообложения.
Благодаря этому налогоплательщику не нужно вручную суммировать выручку и караулить момент, когда показатели приближаются к границе, — контроль ведёт ФНС на основе данных банка и ККТ. Такой же принцип действует и в отчётности за сотрудников: часть типовых кадровых сведений в форме ЕФС-1 передаёт банк, а не только работодатель, — это одно из ключевых удобств режима по сравнению с классической УСН.
Планируют ли снизить порог по АУСН, как на УСН
Петербургский налоговый форум — ежегодная площадка, где бизнес и ФНС обсуждают такие инициативы. Весной 2026 года именно там обсуждалось предложение снизить планку для АУСН до того же уровня, что и на обычной УСН, — поэтапно, начиная с 2026 года. Пока это только предложение, направленное в Минфин России, а не принятое решение: Закон № 17-ФЗ в этой части не менялся, и действующая граница сохраняется без изменений.
Тем не менее бизнесу, который планирует переход на автоматизированную упрощёнку, стоит следить за новостями и уточнять актуальные цифры на официальном ресурсе ausn.nalog.gov.ru перед тем, как принимать решение, — параметры экспериментального режима могут измениться быстрее, чем нормы Налогового кодекса.
Другие условия для применения АУСН
Лимит по доходу — не единственное требование для перехода на этот налоговый режим. Применять АУСН можно только при соблюдении сразу нескольких условий (ст. 4 Закона № 17-ФЗ, ст. 12 Закона № 17-ФЗ и ст. 15 Закона № 17-ФЗ):
- в штате — не более 5 сотрудников, и все они должны быть налоговыми резидентами РФ;
- остаточная стоимость основных средств — не выше 150 млн рублей;
- доля участия других организаций в уставном капитале — не больше 25%;
- у компании нет филиалов и обособленных подразделений (филиалы и обособленные подразделения запрещены полностью);
- бизнес не платит торговый сбор, не работает по посредническим договорам в роли агента, комиссионера или поверенного (посредники применять АУСН не вправе) и не исполняет обязанности налогового агента по отдельным налогам;
- деятельность не входит в перечень запрещённых для АУСН — банковские и страховые услуги, ломбарды, добыча и продажа полезных ископаемых, производство подакцизных товаров, работа на маркетплейсах через посреднические схемы.
Все условия действуют одновременно: нарушение хотя бы одного из них лишает права на автоматизированную упрощёнку, даже если по остальным показателям бизнес укладывается в рамки. Актуальный перечень уполномоченных банков и региональные особенности эксперимента ФНС и Минфин периодически уточняют — так, часть параметров на 2026 год закрепляет Постановление Правительства от 01.11.2025 № 1729.
Что будет при превышении порога по АУСН
Право на АУСН теряется с начала месяца, в котором произошло превышение, — переходный период здесь не предусмотрен (ст. 16 Закона № 17-ФЗ). Дальше события развиваются по одному из двух сценариев:
- если до 15-го числа следующего месяца подать уведомление об утрате права на АУСН и заявление о переходе на УСН — бизнес просто продолжает работать на упрощённой системе;
- если не успеть подать уведомление вовремя — ФНС переведёт компанию или ИП на общую систему налогообложения задним числом, с начала месяца, в котором произошло превышение.
Второй сценарий особенно затратный: придётся доплатить НДС, пересчитать обязательства по налогу на прибыль для организаций (или по НДФЛ для ИП) за период, который формально уже прошёл на общем режиме, а заодно доплатить сумму налога на имущество по правилам ОСНО, если он применим к активам компании. По земельному налогу и транспортному налогу это правило роли не играет — их платят независимо от системы налогообложения. Отдельно стоит помнить про пенсионный стаж: если сумма налога по АУСН за год окажется небольшой, часть периода может засчитаться в стаж не полностью — эту тонкость поясняет п. 7.1 ст. 13 Закона № 400-ФЗ о страховых пенсиях.
Расхождения между заявленным доходом и фактическими поступлениями проверяет ФНС — камеральная проверка здесь идёт автоматически, по данным банка, а не по декларациям, как на классической УСН. Объект налогообложения на АУСН выбирать не нужно: ставки уже привязаны к «доходам» и к «доходам минус расходам».
Почему бизнес переходит с УСН на АУСН после снижения порога по НДС
Для компаний и ИП с доходом от 20 до 60 млн ₽ в год АУСН остаётся одним из немногих легальных способов не платить НДС уже в 2026 году. Пока порог на классической упрощёнке снижается, а на АУСН держится на прежнем уровне, разрыв между режимами становится решающим аргументом для перехода.
Дополнительный плюс — экономия на страховых взносах: предприниматели на АУСН не платят фиксированные страховые взносы за себя, а взносы за сотрудников заменены повышенной налоговой ставкой, которую тоже считает и списывает банк; отдельно сохраняется только взнос на травматизм. Работодателю не нужно отдельно взаимодействовать с Социальным фондом по большинству стандартных отчётных форм — основную часть данных за него передаёт банк. Для сравнения: самозанятые платят налог на профессиональный доход, а их порог ещё ниже — всего 2,4 млн ₽ в год, поэтому для бизнеса, который перерос эти рамки, АУСН — логичный следующий шаг.
Подробный разбор режима — какому бизнесу он подходит, как перейти и какие есть минусы — можно найти в статье «Кому полезно АУСН в 2026 году».
АУСН и УСН — сравнение порогов и ставок
| Параметр | УСН в 2026 году | АУСН в 2026 году |
|---|---|---|
| Порог по доходу без НДС | 20 млн ₽ | 60 млн ₽ |
| Сотрудники | до 130 человек | не более 5 человек |
| Ставка «доходы» | 6% | 8% |
| Ставка «доходы минус расходы» | 15%, минимальный налог — 1% | 20%, минимальный налог — 3% |
| Страховые взносы ИП за себя | фиксированные, платятся | не платятся |
| НДС | появляется при превышении порога | отсутствует |
| Банк | любой | только из реестра уполномоченных банков ФНС |
Разница в порогах — не единственное отличие режимов. На АУСН не нужно сдавать декларации и вести КУДиР, а налог рассчитывает и списывает со счёта сама налоговая на основе данных от банка.
Список уполномоченных банков для работы на АУСН
Работать на автоматизированной упрощёнке можно только через банк из специального перечня — обычный расчётный счёт для этого не подойдёт. Реестр банков, которые вправе обслуживать АУСН, ведёт ФНС; если открыть счёт в организации не из этого списка, нужные данные о доходах в налоговую не попадут, и права на АУСН предприниматель лишится.
Реестр уполномоченных банков ФНС на 2026 год включает 35 организаций — среди них Сбербанк, ВТБ, Альфа-Банк, Т-Банк и другие крупные и региональные банки. Список периодически обновляется, поэтому перед переходом стоит свериться с актуальной версией на сайте ausn.nalog.gov.ru, а не полагаться на старые подборки в интернете.
Коротко о порогах для упрощённых режимов
- Федеральный закон № 425-ФЗ поэтапно, до 2028 года, снижает порог НДС на УСН и патенте — точный график см. в начале статьи. Организации и индивидуальные предприниматели подпадают под эти правила одинаково.
- Федеральный закон № 17-ФЗ, который регулирует АУСН, эту норму не менял: лимит остаётся на уровне 60 млн ₽ и одинаков для всех регионов эксперимента.
- На АУСН доход отслеживают банк и операторов фискальных данных, с которыми работает онлайн касса, поэтому самостоятельно применять кассовый метод учёта не нужно, а счёт нужно открывать только в банке из реестра банков ФНС.
- Для малого бизнеса без наёмного персонала, у которого доход не превышает 2,4 млн ₽ в год, часто выгоднее статус самозанятого, а не переход на АУСН или УСН — таковы последствия налоговой реформы для микробизнеса.
- Уведомления и заявления по упрощённым режимам можно подать через личный кабинет и электронную подпись — без визита в налоговую.
Устали заниматься бухгалтерией? Позвольте профессионалам «Моего дела» освободить вас от рутинных задач с бухгалтерией и налогами. Попробовать бесплатно
Часто задаваемые вопросы
Нет, НДС начисляется в следующем году по факту превышения границы за предыдущий календарный год.
Да, для первого случая нарушения новых правил по НДС предусмотрено освобождение от ответственности.
Да, пока её порог не связан со снижением границы НДС на обычной упрощёнке — для части бизнеса это остаётся законной альтернативой не платить НДС.
Пороги по доходу на УСН, ПСН и АУСН одинаковы для организаций и индивидуальных предпринимателей — отдельной шкалы для ООО закон не предусматривает. Разница касается других условий: например, фиксированные страховые взносы за себя платят только ИП.
60 млн ₽ в год. Этот порог не связан со снижением границы НДС для обычной УСН и не изменится до конца эксперимента — 31 декабря 2027 года.
Весной 2026 года на Петербургском налоговом форуме обсуждалось предложение снизить порог АУСН с 60 до 20 млн ₽ уже в 2026 году и до 15 млн ₽ в 2027-м. Пока это только предложение, направленное в Минфин, а не принятое решение — актуальную цифру нужно уточнять на сайте ФНС.
Автоматически — на основании данных, которые в ФНС передают банк и касса: бизнесу достаточно один раз подключить онлайн кассу к учёту. Налогоплательщику не нужно вести отдельный учёт для контроля границы, как на обычной УСН.
Право на АУСН теряется с начала месяца, в котором произошло превышение. Если не подать уведомление о переходе на УСН до 15-го числа следующего месяца, бизнес автоматически переведут на ОСНО.
Для бизнеса с доходом от 20 до 60 млн ₽ в год АУСН остаётся одним из немногих легальных способов не платить НДС, поскольку граница освобождения на этом режиме зафиксирована на прежнем уровне.